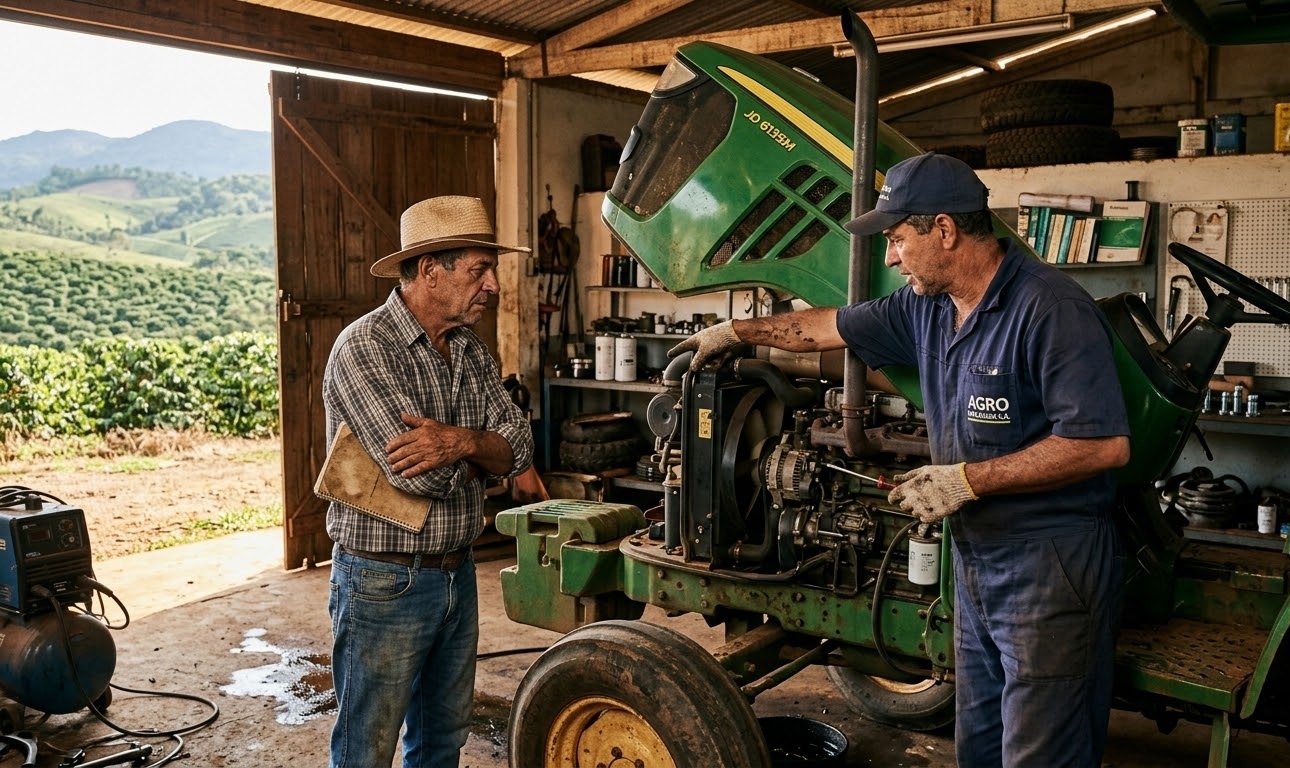
Muitos produtores acompanham com atenção o gasto com adubação, defensivos, combustível e mão de obra. Mas existe um custo importante que frequentemente fica fora das contas da lavoura: a depreciação das máquinas agrícolas.
Na prática, isso significa ignorar o desgaste econômico dos equipamentos usados ao longo da safra. O trator continua funcionando, a pulverização acontece, a colheita avança e a operação segue. Só que, enquanto tudo isso acontece, os ativos da fazenda estão perdendo valor.
Quando esse desgaste não entra no cálculo, o custo de produção do café parece menor do que realmente é. O resultado pode ser uma falsa sensação de lucro, decisões mal calibradas e dificuldade para planejar a reposição futura da frota.
"Máquina parada perde valor com o tempo. Máquina em uso perde valor com o tempo e com o trabalho. Em ambos os casos, existe custo econômico."
O que é depreciação de máquinas agrícolas
Depreciação é a perda de valor de um bem ao longo do tempo em função do uso, desgaste natural, obsolescência e envelhecimento. No contexto agrícola, isso se aplica a tratores, pulverizadores, roçadeiras, implementos, colhedoras, carretas e outros equipamentos utilizados na produção.
Mesmo que o produtor não desembolse dinheiro todos os meses com a compra de uma máquina nova, o patrimônio investido nesses equipamentos vai sendo consumido gradualmente pela operação.
É justamente por isso que a depreciação deve ser tratada como custo. Ela representa a parcela do valor do ativo que foi utilizada para produzir naquela safra.
Por que a depreciação muda o custo real do café
Na cafeicultura, grande parte das operações depende de máquinas e equipamentos. Mesmo em propriedades menos mecanizadas, é comum haver uso de tratores, implementos de aplicação, equipamentos de transporte e infraestrutura mecanizada de apoio.
Quando a depreciação não é considerada, a operação parece mais barata do que de fato é, porque parte do custo foi invisibilizada. O produtor enxerga o diesel, a manutenção e o operador, mas deixa de enxergar o consumo econômico do próprio equipamento.
Esse erro afeta diretamente indicadores importantes da gestão:
- Custo por hectare
- Custo por saca
- Custo de hora/máquina
- Rentabilidade da safra
- Ponto de equilíbrio da atividade
O lucro pode estar superestimado
Quando a depreciação fica fora da conta, o resultado econômico da lavoura parece melhor do que realmente é. Isso distorce a leitura da rentabilidade e enfraquece o planejamento do negócio.
Quais máquinas e equipamentos devem ser depreciados
De forma geral, todo bem de uso duradouro que participa da operação produtiva e perde valor com o tempo deve entrar na análise de depreciação.
- Tratores
- Pulverizadores
- Roçadeiras
- Colhedoras
- Carretas e reboques
- Implementos de adubação
- Equipamentos de irrigação
- Beneficiadores e equipamentos de pós-colheita
- Benfeitorias operacionais, quando aplicável
A lógica é simples: se o ativo participa da produção e vai se desgastando ao longo do tempo, ele consome valor econômico. Esse valor precisa aparecer no custo.
Como calcular a depreciação de uma máquina agrícola
A forma mais comum de calcular a depreciação é pelo método linear. Nesse método, assume-se que a máquina perde valor de forma constante ao longo de sua vida útil.
A fórmula básica é:
"Depreciação anual = (valor de aquisição - valor residual) ÷ vida útil"
Cada elemento da fórmula precisa ser bem entendido para que o cálculo faça sentido na prática.
Valor de aquisição
É o valor pago pela máquina ou equipamento quando ele foi adquirido. Em muitos casos, vale considerar também custos de entrada em operação, como frete, instalação e adaptações necessárias.
Valor residual
É o valor estimado que a máquina ainda terá ao final de sua vida útil econômica. Em outras palavras, é o quanto se espera obter com a venda ou aproveitamento do bem no fim do período de uso.
Vida útil
É o período estimado durante o qual a máquina será economicamente útil para a operação. Essa vida útil pode ser medida em anos, em horas de uso ou em ciclos de trabalho, dependendo do nível de controle da fazenda.
Exemplo prático de cálculo
Imagine um trator adquirido por R$ 300.000, com valor residual estimado em R$ 60.000 e vida útil econômica de 10 anos.
Aplicando a fórmula:
"Depreciação anual = (300.000 - 60.000) ÷ 10 = 24.000"
Nesse caso, a depreciação anual do trator é de R$ 24.000. Isso significa que, do ponto de vista econômico, a operação consome R$ 24.000 por ano do valor desse ativo.
Se esse equipamento for utilizado em mais de uma atividade da fazenda, como café e milho, esse valor ainda deverá ser rateado entre as culturas de acordo com o uso real.
Como transformar depreciação anual em custo por hora ou por operação
Na gestão agrícola, a depreciação fica ainda mais útil quando deixa de ser apenas um número anual e passa a ser integrada ao custo operacional das máquinas.
Uma forma prática de fazer isso é converter a depreciação em custo por hora de uso.
"Depreciação por hora = depreciação anual ÷ total de horas trabalhadas no ano"
Se o trator do exemplo anterior trabalha 1.200 horas por ano, a depreciação por hora será de R$ 20.
Esse valor pode então ser somado a outros componentes da hora/máquina, como combustível, manutenção, lubrificantes, operador e custo financeiro, tornando o cálculo muito mais realista.
Por que o cálculo por hora é tão importante na cafeicultura
Na cafeicultura, diversas operações dependem de máquinas, mas nem sempre elas são usadas exclusivamente no café. Um mesmo trator pode participar da adubação do cafezal, do transporte interno, da roçada e ainda apoiar outras atividades da fazenda.
Por isso, calcular a depreciação apenas em base anual ajuda, mas ainda não resolve completamente o problema gerencial. O ideal é aproximar esse custo do uso efetivo do equipamento.
Quando a fazenda registra horas de máquina por operação e por cultura, ela consegue distribuir a depreciação com muito mais precisão.
- Qual atividade consumiu mais equipamento
- Qual talhão exigiu mais mecanização
- Qual cultura absorveu maior parte do desgaste
- Quanto cada operação realmente custou
O papel do valor residual no cálculo
Um erro comum é calcular a depreciação dividindo o valor total da máquina pela vida útil, sem considerar o valor residual. Isso tende a superestimar o desgaste econômico.
Na prática, o equipamento raramente chega ao fim da vida útil valendo zero. Em muitos casos, ele ainda pode ser vendido, reaproveitado ou usado em atividades menos exigentes.
Por isso, o valor residual é importante: ele representa a parcela do ativo que ainda permanecerá disponível ao final do período de uso econômico considerado.
Depreciação não é manutenção
Outro ponto importante é não confundir depreciação com manutenção. Os dois são custos diferentes e ambos precisam entrar na conta.
Manutenção
É o gasto direto com peças, serviços, revisões, correções e conservação do equipamento para mantê-lo em funcionamento.
Depreciação
É o desgaste econômico do ativo ao longo do tempo, independentemente de haver ou não uma despesa imediata naquele mês.
Uma máquina bem mantida continua depreciando. E uma máquina depreciada ainda pode exigir manutenção. São dimensões diferentes do mesmo ativo.
Manutenção mantém a máquina funcionando
Depreciação mostra quanto do valor da máquina já foi consumido pela operação. Uma não substitui a outra no cálculo de custo.
Quando a depreciação deve entrar no custo do café
Sempre que a máquina ou equipamento participa da produção cafeeira, sua depreciação deve ser considerada no custo da atividade.
Isso vale tanto para operações diretamente executadas no campo quanto para ativos ligados ao apoio produtivo, pós-colheita e estrutura operacional.
O mais importante é garantir coerência metodológica. Se o objetivo é conhecer o custo real da lavoura, não faz sentido deixar de fora o consumo econômico de ativos que foram indispensáveis para produzir.
Como fazer o rateio quando a máquina é usada em mais de uma atividade
Em propriedades com mais de uma cultura ou atividade, não é correto jogar toda a depreciação de um equipamento sobre o café se ele também atende milho, pecuária, soja ou outras frentes da fazenda.
Nesses casos, o ideal é fazer o rateio da depreciação de acordo com critérios objetivos.
Rateio por horas trabalhadas
É a forma mais precisa. Se o trator trabalhou 70% do tempo no café e 30% em outra atividade, a depreciação anual pode ser distribuída nessa mesma proporção.
Rateio por área
Quando não existe controle detalhado de horas, uma alternativa é ratear pela participação da área de cada cultura, desde que isso faça sentido operacionalmente.
Quanto mais próximo do uso real for o critério de rateio, mais confiável será o custo final.
Os principais erros ao lidar com depreciação na fazenda
- Ignorar totalmente a depreciação no cálculo de custo
- Confundir depreciação com manutenção
- Não considerar valor residual
- Usar vida útil irrealista para o tipo de equipamento
- Não ratear o custo quando a máquina atende várias atividades
- Registrar o bem no patrimônio, mas não conectá-lo ao custo operacional
Todos esses erros têm o mesmo efeito prático: tornam o custo da produção menos fiel à realidade e reduzem a qualidade da decisão gerencial.
Como a depreciação impacta a decisão do produtor
Quando a depreciação entra na conta, o produtor passa a ter uma visão muito mais madura da operação. Isso muda não apenas o valor do custo, mas a forma de interpretar a própria estrutura do negócio.
Com esse dado, torna-se mais fácil avaliar:
- Se a mecanização está economicamente coerente com a escala da fazenda
- Se vale mais manter, reformar ou substituir determinado equipamento
- Se o custo por hora/máquina está competitivo
- Se a produção realmente está cobrindo todos os custos do sistema
- Se há reserva econômica para renovação futura da frota
Em outras palavras, a depreciação não serve apenas para fechar conta. Ela fortalece a capacidade de planejar.
Sem organização de dados, a depreciação vira chute
Para calcular a depreciação de forma útil, a fazenda precisa ter organização mínima sobre seu patrimônio e suas operações.
Isso inclui saber quais equipamentos existem, quando foram comprados, quanto custaram, qual sua vida útil estimada, onde são usados e quanto trabalham por período.
Sem esse controle, a depreciação até pode ser estimada, mas dificilmente será integrada de forma confiável ao custo por hectare, ao custo por saca ou ao custo por operação.
Gestão de custos mais profissional começa por reconhecer o que a máquina consome
Na cafeicultura profissional, a máquina não é apenas um ativo patrimonial. Ela é um recurso produtivo que consome valor a cada safra.
Reconhecer isso no custo é um passo decisivo para sair de uma gestão baseada em percepção e avançar para uma gestão baseada em dados, estrutura e realidade econômica.
Quanto mais detalhado for o registro das operações, mais natural se torna conectar patrimônio, uso de máquinas e custo real da produção.
Conclusão
Calcular a depreciação de máquinas agrícolas na cafeicultura não é um detalhe contábil secundário. É uma etapa essencial para compreender o custo real da lavoura e evitar uma leitura distorcida da rentabilidade.
Quando esse custo é ignorado, a produção parece mais lucrativa do que realmente é. Quando ele é reconhecido, o produtor passa a enxergar com mais clareza o peso econômico da mecanização, o custo real de cada operação e a necessidade de planejar a renovação de seus ativos.
A depreciação, portanto, não reduz a eficiência da fazenda. Ela apenas revela com mais honestidade quanto a produção realmente custa.
Conteúdos complementares
Leituras recomendadas
Transforme patrimônio em inteligência de custo
O Alto-Grano ajuda a conectar operações, máquinas, uso de recursos e custos da lavoura para uma análise mais realista da rentabilidade da cafeicultura.
Conheça a plataforma